Points clés :
- L’accise sur le gaz (ex-TICGN) est passée à 16,66 €/MWh le 1er août 2026, contre 16,39 €/MWh depuis le 1er février.
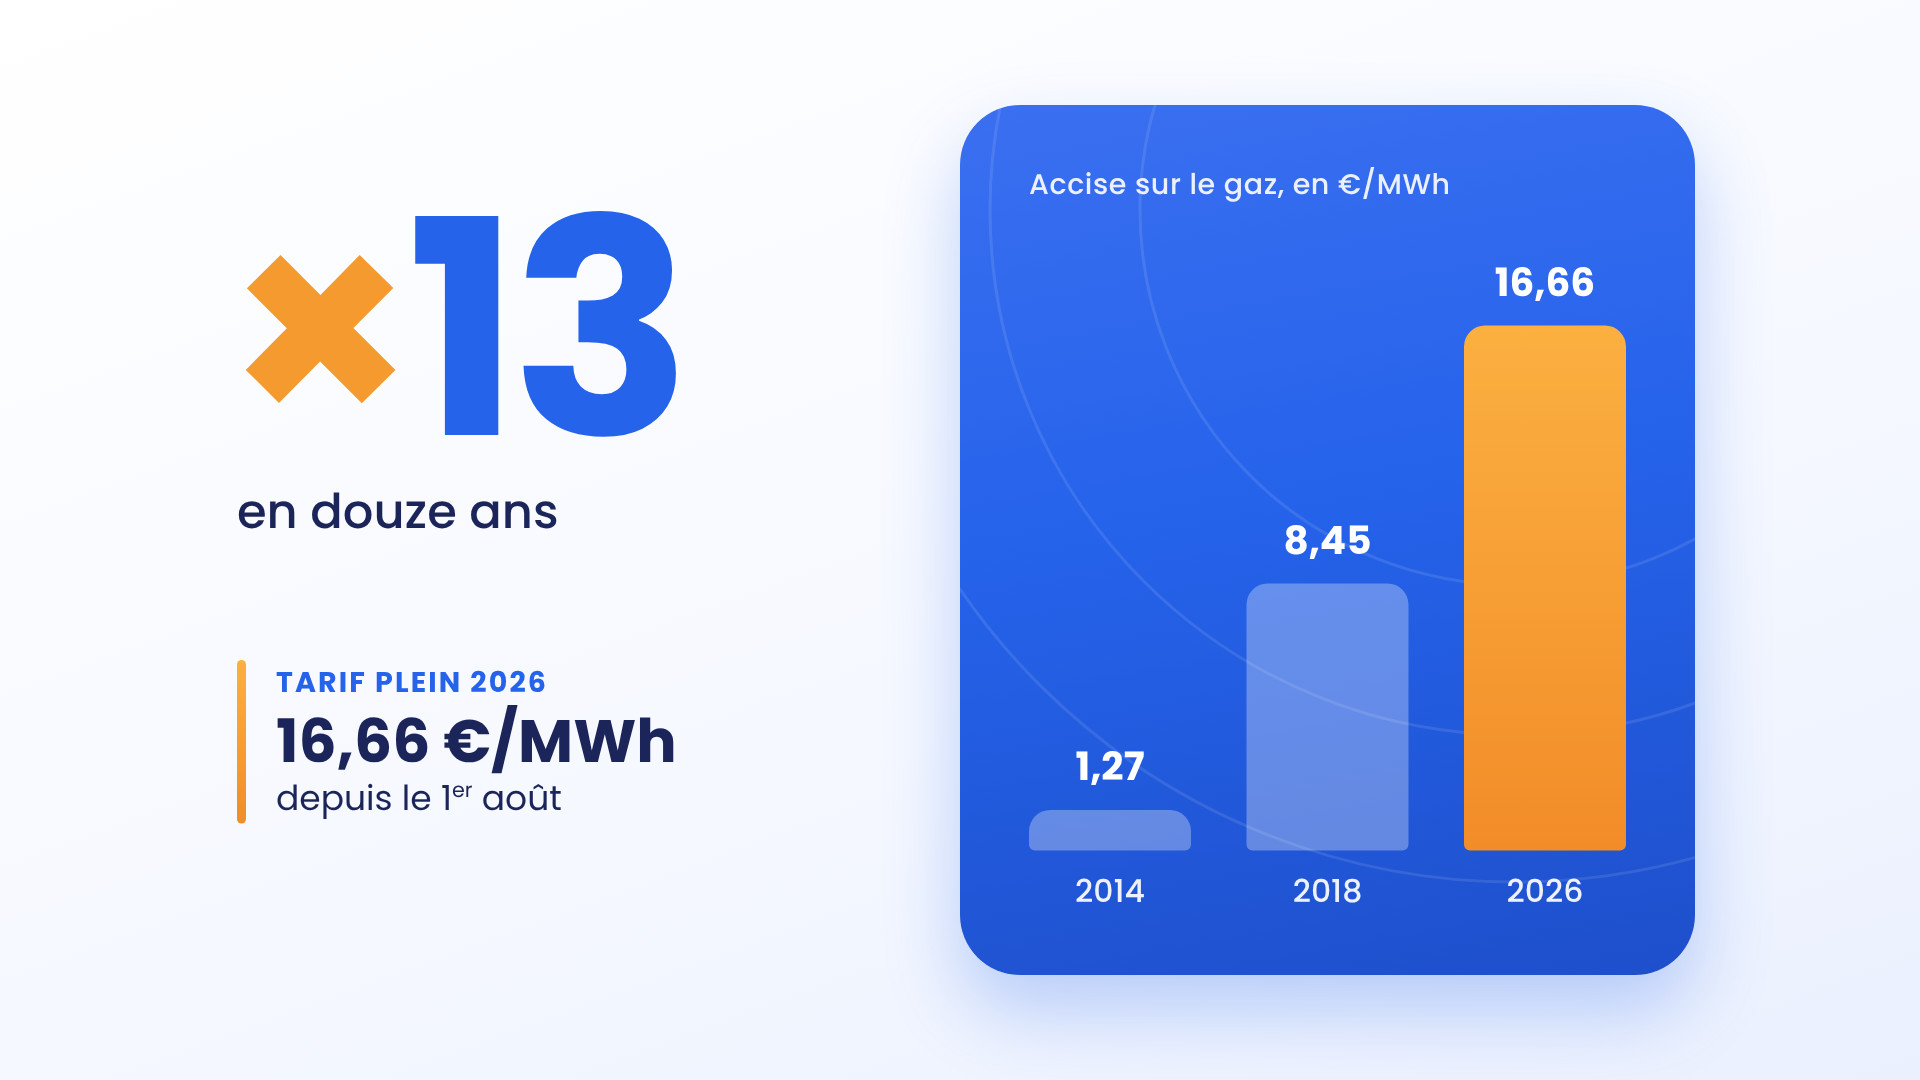
- En douze ans, son tarif a été multiplié par plus de 13 ! Il n’était que de 1,27 €/MWh en 2014. Les raisons des augmentations successives sont principalement la montée de la fiscalité carbone, la fin du bouclier tarifaire et l’indexation sur l’inflation.
- Le calcul de l’accise sur le gaz est assez simple : consommation de l’entreprise en MWh × tarif applicable. Plus les volumes sont élevés, plus la facture devient importante.
- Des taux réduits existent : 0,54 €/MWh pour les travaux agricoles et forestiers, 1,52 ou 1,60 €/MWh pour les entreprises énergo-intensives.
- Certains usages sont également totalement exonérés : gaz utilisé comme matière première, double usage, production d’électricité…
- Attention, les taux réduits et exonérations ne sont pas automatiques : pour en bénéficier, les entreprises doivent transmettre une attestation à leur fournisseur.
- En cas de trop-payé, les entreprises conservent la possibilité de demander remboursement jusqu’au 31 décembre de la deuxième année qui suit le paiement.
Accise sur le gaz : champ d’application et coût
Qu’est-ce que l’accise sur le gaz (ex-TICGN) ?
L’accise sur le gaz naturel, anciennement appelée TICGN (taxe intérieure de consommation sur le gaz naturel), est une taxe sur le gaz consommé en France, gérée par la DGFiP.
Sur les factures, la ligne s’intitule « accise sur les gaz naturels (ex-TICGN) ».
Son objectif est double :
- Budgétaire : contribuer aux recettes de l’État ;
- Environnemental : intégrer le coût carbone du gaz et inciter à en réduire sa consommation. Elle s’inscrit ainsi pleinement dans la fiscalité environnementale des entreprises.
L’accise sur le gaz naturel est acquittée par les fournisseurs, qui la répercutent ensuite sur la facture des consommateurs (particuliers et entreprises). Son tarif est fixé par la loi et ne peut pas être négocié avec les fournisseurs.
Accise sur le gaz : quel est son coût pour les entreprises en 2026 ?
Pour le gaz utilisé comme combustible, l’accise s’élève à 16,66 €/MWh depuis le 1er août 2026. Elle était de 16,39 €/MWh entre le 1er février et le 31 juillet.
Depuis 2014, sa hausse est spectaculaire : le tarif est passé de 1,27 €/MWh à 16,66 €/MWh, soit une multiplication par plus de 13 en douze ans.
Trois étapes expliquent cette envolée :
- 2014-2018 : la composante carbone. Introduite en 2014, elle fait grimper le tarif jusqu’à 8,45 €/MWh en 2018, avant d’être gelée.
- 2016 : deux contributions sont intégrées à l’accise, l’une dédiée au biométhane, l’autre au tarif social du gaz.
- Depuis 2024 : la fin du bouclier tarifaire a presque doublé le tarif. S’y sont ajoutées l’indexation sur l’inflation puis, le 1er août 2025, une majoration destinée à financer les zones non interconnectées (ZNI).
La fiscalité du gaz représente aujourd’hui un coût important, que les entreprises ont intérêt à surveiller.
Comment l’accise sur le gaz est-elle calculée ?
L’accise est proportionnelle au gaz consommé
L’accise est calculée sur la quantité de gaz consommée, exprimée en mégawattheures (MWh) selon le pouvoir calorifique supérieur (PCS) du gaz. C’est une taxe strictement proportionnelle : plus la consommation est élevée, plus le montant est important.
Le calcul de l’accise sur le gaz suit cinq étapes :
- Relever la consommation facturée, en kWh ou en MWh ;
- La convertir en MWh (1 MWh = 1 000 kWh) ;
- Identifier le régime applicable : tarif plein, taux réduit, tarif carburant ou exonération ;
- Multiplier les MWh par le tarif en €/MWh ;
- Ajouter la TVA à 20 %.
Si la facture couvre plusieurs périodes, le fournisseur applique alors le tarif en vigueur à chaque période de livraison.
Exemple de calcul de l’accise sur le gaz
L’accise sur le gaz se calcule assez facilement.
Prenons l’exemple d’une entreprise qui consomme 1 200 000 kWh par an, au tarif plein en vigueur depuis le 1er août 2026 :
- 1 200 000 kWh ÷ 1 000 = 1 200 MWh ;
- 1 200 MWh × 16,66 €/MWh = 19 992 € HT d’accise ;
- TVA à 20 % : 3 998,40 €, soit 23 990,40 € TTC.
La TVA étant récupérable, le coût réel de l’accise sur le gaz pour cette entreprise est donc de l’ordre de 20 000 €.
Ce coût peut être réduit pour les entreprises qui remplissent certaines conditions d’éligibilité.
Principaux taux réduits et exonérations applicables
Une entreprise peut être éligible à un taux réduit d’accise sur le gaz en fonction de l’usage qu’elle fait du gaz consommé. Le secteur d’activité de l’entreprise n’a pas d’impact sur le taux.
Les principaux taux réduits sont :
- 0,54 €/MWh pour le gaz utilisé dans des travaux agricoles et forestiers (article L. 312-61 du CIBS) ;
- 1,60 €/MWh pour la déshydratation de légumes et de plantes aromatiques, sous condition d’intensité énergétique (article L. 312-62) ;
- 1,52 €/MWh pour les installations énergo-intensives soumises au marché carbone européen (SEQE) ;
- 1,60 €/MWh pour les installations énergo-intensives exposées à la concurrence internationale, non soumises au SEQE mais relevant d’activités qui le sont.
Pour les deux taux énergo-intensifs, l’installation doit justifier d’un niveau d’intensité énergétique suffisant : ses achats d’électricité, de chaleur et d’autres produits énergétiques doivent représenter au moins 3 % de la valeur de sa production, ou le montant des taxes sur l’énergie au moins 0,5 % de sa valeur ajoutée. Cette condition est vérifiée à l’aide des formulaires 2040-TIC-VA-GC ou 2040-TIC-VP-GC.
Exonérations totales et taux zéro : quelles entreprises peuvent en bénéficier ?
L’exonération de l’accise sur le gaz porte sur des usages précis. L’administration a codifié ces régimes de G01 à G17 :
- Gaz utilisé autrement que comme carburant ou combustible, par exemple comme matière première (G01) ;
- Double usage, notamment réduction chimique, électrolyse et procédés métallurgiques (G02) ;
- Fabrication de produits minéraux non métalliques (G03) ;
- Production de produits énergétiques (G04) ;
- Production d’électricité et maintien de la capacité de production (G05) ;
- Biogaz combustible non injecté dans le réseau (G07) ;
- Certains usages des secteurs aéronautique et naval et de la navigation commerciale ou publique (G13 à G16).
Il existe également plusieurs cas spécifiques. Les serristes par exemple, peuvent être exonérés au titre du double usage pour l’enrichissement des serres en CO2, selon une fiche de calcul dédiée, plafonnée à 3 500 heures d’enrichissement par an. Par ailleurs, lorsqu’un site combine plusieurs usages, seule la part de gaz affectée à l’usage éligible bénéficie du dispositif.
Accise sur le gaz : ce que les entreprises n’optimisent généralement pas
Les erreurs les plus fréquentes
L’éligibilité n’est pas automatique. Pour qu’un taux réduit ou une exonération apparaisse sur une facture, l’entreprise doit avoir remis au préalable à son fournisseur une attestation (formulaire 2040-TIC-ATT-G-SD). Sans attestation, les factures sont établies au tarif plein.
Les trois situations que nous observons le plus souvent :
- L’attestation n’a pas été transmise, ou trop tard. Elle s’applique à partir du mois où le fournisseur la reçoit, si elle arrive au plus tard le 10 ;
- L’attestation n’est plus à jour. En cas de changement de contrat, de site ou d’usage du gaz, une nouvelle attestation est nécessaire ;
- le bilan annuel n’est jamais réalisé. Les entreprises doivent contrôler chaque année leur éligibilité et leurs consommations par point de livraison, via l’état récapitulatif annuel (ERA).
Comment un accompagnement spécialisé aide-t-il les entreprises ?
Nos audits apportent aux entreprises :
- Une analyse des usages site par site ;
- Des attestations sécurisées ;
- Un bilan annuel de leurs consommations et taxes.
Et lorsque cela est possible, nous récupérons les sommes payées à tort au tarif plein.
Pourquoi faire appel à des experts pour réduire les accises ?
L’équipe de CEC Experts intervient sur la fiscalité environnementale, en particulier les accises sur le gaz et l’électricité.
Ces taxes pèsent lourd dans les factures d’énergie. Pourtant, de nombreuses entreprises paient le tarif plein alors qu’elles pourraient prétendre à un taux réduit.
Notre expertise s’appuie sur une veille réglementaire continue et sur des comparatifs sectoriels, nourris par les audits que nous réalisons tout au long de l’année.
Un pré-audit gratuit vous intéresse ? Prenez rendez-vous avec nos experts
FAQ
Comment les entreprises peuvent-elles obtenir le remboursement d’une accise sur le gaz payée à tort au tarif plein ?
Depuis le 1er janvier 2023, les remboursements se demandent auprès de la DGFiP et non plus auprès du fournisseur. La démarche suit trois étapes : vérifier l’éligibilité sur l’exercice clos, établir l’état récapitulatif annuel (formulaire 2040-TIC-ERA-G) pour chaque point de livraison, puis déposer la déclaration 3310-TIC en annexe de la déclaration de TVA. L’excédent est imputé sur la TVA due, le reliquat éventuel est remboursé.
La demande ne peut être déposée qu’après la clôture de l’exercice concerné. Elle doit l’être au plus tard le 31 décembre de la deuxième année suivant le paiement de la taxe ou l’émission de la facture.
Quelles sont les différences entre l’accise sur le gaz et l’accise sur l’électricité ?
Les deux taxes reposent sur la même logique : elles sont proportionnelles aux MWh consommés, collectées par le fournisseur et assorties de tarifs réduits accessibles sur attestation.
Elles se distinguent par leur tarif et leurs catégories.
Pour les entreprises, l’accise sur l’électricité est de 26,35 €/MWh depuis le 1er août 2026, et 16,66 €/MWh pour le gaz. Depuis cette date, les catégories fiscales « PME » et « Haute puissance » sont fusionnées en une seule catégorie professionnelle.
Les tarifs réduits et exonérations de l’électricité sont par ailleurs plus nombreux.
L’accise sur le gaz s’applique-t-elle aux entreprises qui utilisent le gaz pour des procédés industriels ?
Oui, le gaz brûlé comme combustible, y compris dans un procédé industriel, est soumis au tarif normal.
Toutefois, plusieurs usages industriels sont exonérés : gaz utilisé comme matière première, double usage (réduction chimique, électrolyse, métallurgie), fabrication de produits minéraux non métalliques, production d’électricité.
Les sites énergo-intensifs peuvent également prétendre à un taux réduit.
Dans tous les cas, les entreprises doivent prouver les usages réels des volumes consommés.
Sources
- impots.gouv.fr — Accises sur les énergies : consommateurs d’énergie
- impots.gouv.fr — Accises sur les énergies : fournisseurs d’énergie
- impots.gouv.fr — Formulaire 2040-TIC-ATT-G-SD, attestation gaz naturel et notice
- Légifrance — Code des impositions sur les biens et services, articles L. 312-35 et suivants
- ENGIE — Accises 2026 : quelles évolutions pour les entreprises et les collectivités